Når vi udelukkende ser på fiskeriet, står erhvervet over for et regulært stop for store dele af den traditionelle produktion. Det er de rå biologiske realiteter i havet, som udmønter sig i et stramt juridisk net, der fastlåser kutterne til kajen.
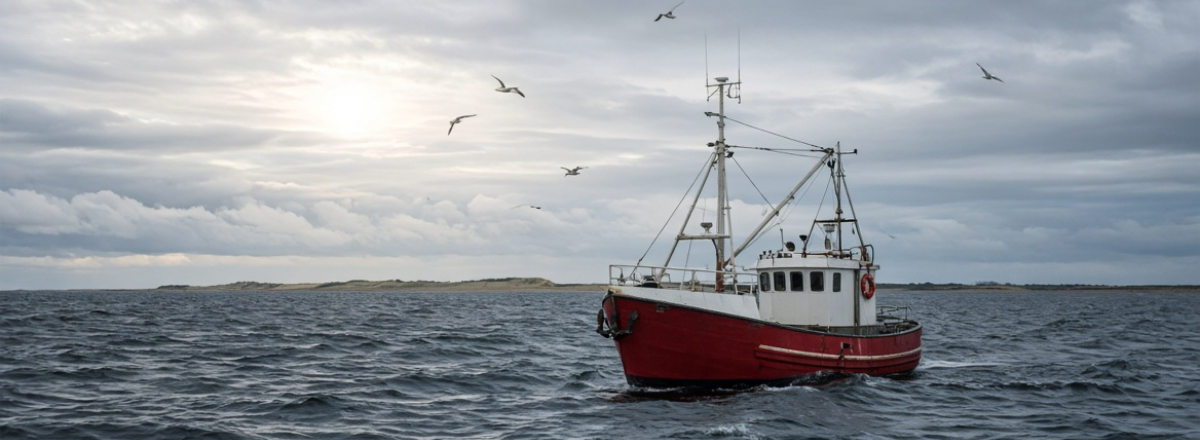
Det er primært tre juridiske instanser og regelsæt, som spærrer for fiskeriet
1. Reglerne og lovene
EU's TAC- og Kvoteforordninger (Den Fælles Fiskeripolitik): EU's ministerråd fastsætter årligt de samlede tilladte fangstmængder. Pga. årtiers iltsvind og det biologiske kollaps er kvoterne blevet beskåret historisk hårdt. De danske fiskere må acceptere en nedgang i torskekvoten på hele 44 % i Nordsøen og Skagerrak. I Østersøen er det målrettede erhvervsfiskeri efter torsk helt forbudt og omlagt til minimale, strikse bifangstkvoter.
Strikse bifangstregler og Straksreguleringer: Lovgivningen dikterer, at hvis en fisker fanger en truet art som bifangst (f.eks. torsk under rødspættefiskeri), skal det trækkes fra en mikroskopisk restkvote. Hvis den kvote opbruges, lukker Fiskeristyrelsen for hele fiskeriet i området med øjeblikkelig virkning - også selvom fiskeren har masser af rødspættekvote tilbage.
Gydeperiodelulukninger: For at beskytte bestandene er store havområder lukket helt ned i månedsvis i fiskenes gydeperioder. I disse uger må der overhovedet ikke sættes redskaber i vandet.
2. De økonomiske tab for byer og samfund
Når kvoterne forsvinder, rammer det som en økonomisk dominoeffekt i de kystnære yderområder.
Havnenes indtægter smuldrer: Store fiskerihavne som Hanstholm, Thyborøn, Hvide Sande og Skagen lever af landingsafgifter (en procentdel af værdien af de fisk, der losses). Når fangsterne dykker, mister havnene millionbeløb, som ellers skulle bruges til at vedligeholde kajanlæg og maritim infrastruktur.
Arbejdspladser på land ryger (Multiplikatoreffekten): For hver fisker på havet er der typisk 3 til 5 arbejdspladser på land, som er direkte afhængige af ham. Værfter, smede, motorværksteder, netmagere, fiskeauktioner og filetfabrikker mangler ordrer og råvarer.
Kommunal velfærdskrise: Fiskeriet er den økonomiske motor i flere udkantkommuner. Når virksomheder lukker, forsvinder skattegrundlaget. Det presser de kommunale budgetter til skoler, ældrepleje og lokal velfærd, hvilket fremskynder affolkning.
3. Regnestykket og hvad står kutterne til at miste
Fiskeriet er opdelt i forskellige fartøjstyper. Tabene rammer meget forskelligt, alt efter om man fisker tæt på kysten eller langt ude på havet.
Følgende modelopstilling illustrerer det forventede økonomiske tab i indtægter for tre typiske fartøjer baseret på den seneste kvotekrise:
Type 1- Den mindre kystfisker (Østersøen / Kattegat)
Typisk fangst: Torsk, fladfisk (rødspætter, skrubber) og jomfruhummere.
Normal årlig bruttoomsætning: Ca. 1.200.000 kr.
Konsekvens: Det totale stop for målrettet torskefiskeri samt de skærpede bifangstregler har reelt fjernet deres primære indtægtskilde.
Forventet tabt indtægt i år: Ca. 500.000 - 700.000 kr.
Resultat: Økonomien hænger slet ikke sammen. Denne gruppe står over for direkte afvikling eller er afhængige af statslig ophugningsstøtte.
Type 2- Den mellemstore demersale konsumkutter (Nordsøen / Skagerrak)
Typisk fangst: Torsk, kuller, rødspætter og jomfruhummere til spisebrug.
Normal årlig bruttoomsætning: Ca. 5.000.000 kr.
Konsekvens: Kvotereduktionen på 44 % på torsk i Nordsøen slår et gigantisk hul i budgettet. Selvom de kan fiske efter rødspætter, er priserne på fladfisk faldende, og risikoen for at opbruge bifangstkvoten for torsk gør, at de må holde igen.
Forventet tabt indtægt i år: Ca. 1.200.000 - 1.800.000 kr.
Resultat: Driftsunderskud. Faste udgifter til afdrag på skibet, forsikringer og høje priser på vedligeholdelse samt grej æder al likviditet.
Type 3- Den store pelagiske industritrawler (Nordsøen / Atlanten)
Typisk fangst: Stimer af sild, makrel, tobis og brisling, som laves til fiskemel og olie.
Normal årlig bruttoomsætning: Ca. 25.000.000 kr.
Konsekvens: Disse fartøjer rammes ikke direkte af torskekrisen, da de fisker i de frie vandmasser (pelagisk). De klarer sig markant bedre, men presses af kvotesvingninger på sild og stigende brændstofudgifter.
Forventet tabt indtægt i år: Ca. 0 - 1.500.000 kr. (Meget svingende).
Resultat: Det er denne type stordrift, som holder det gennemsnitlige driftsresultat for fiskeriet oppe, mens de mindre, lokale konsumfiskere trækkes helt under vandet.
- Laveste skøn
- Spænd op til højeste skøn
Vis tallene som tabel
| Værdi | |
|---|---|
| Mindre kystfisker | 42-58 % |
| Mellemstor konsumkutter | 24-36 % |
| Stor industritrawler | 0-6 % |
Beregnet ud fra dokumentets tal for normal omsætning og forventet tab. Hvor dokumentet angiver et spænd, viser den mørke del det laveste skøn og den lyse del spændet op til det højeste.
Opsummering af det økonomiske tab pr. fartøj
| Fartøjstype | Normal omsætning | Forventet indtægtstab | Økonomisk status |
|---|---|---|---|
| Mindre kystfisker | 1,2 mio. kr. | 500.000 - 700.000 kr. | Konkurskandidat: Indtægten dækker ikke basale faste udgifter. |
| Konsumkutter (mellem) | 5,0 mio. kr. | 1.200.000 - 1.800.000 kr. | Hårdt presset: Underskud pga. den mistede torskekvote. |
| Stor industritrawler | 25,0 mio. kr. | 0 - 1.500.000 kr. | Stabil: Reddes af andre fiskearter og store mængder. |